To, co zdarzyło się na hali produkcyjnej, zostaje na hali produkcyjnej
W większości zakładów przetwórstwa spożywczego kalkulacja kosztu wyrobu powstaje raz – przed uruchomieniem produkcji – i nigdy, no może prawie nigdy nie zostaje skonfrontowana z tym, co wydarzyło się na hali. Arkusz mówi, że kubek jogurtu kosztuje 1,27 zł. Partia, która zeszła z linii w miniony wtorek, kosztowała 1,46 zł. Nikt tej różnicy nie policzył, bo nie ma dokumentu, który by ją policzył. Ten artykuł opisuje, jak zbudować drogę powrotną, swego rodzaju informacje zwrotną, ile kosztuje jej brak i dlaczego rachunek poprawny w przemyśle tworzyw prowadzi w mleczarni do fałszywych wniosków o przestojach.
- Arkusz, który przestaje być prawdziwy w dniu produkcji, czyli to co stało się potem na hali, pozostaje na hali
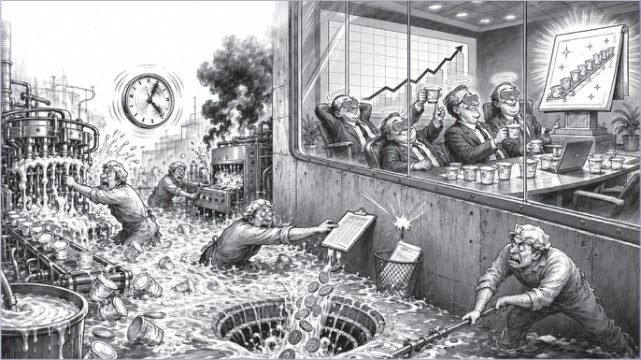
Diagnoza brzmi banalnie, a jest źródłem większości nietrafionych decyzji cenowych w branży: „informacja w zakładzie spożywczym płynie w jedną stronę”. Z góry na dół. Dział handlowy przyjmuje zamówienie od sieci, technolog wystawia recepturę, kontroling wylicza cenę, planista układa partie na liniach, mistrz zmiany dostaje wydruk, operator napełnia kubki. I na tym się kończy. To co stało się potem na hali, pozostaje na hali.
To, co operator wie – że nalewarka chodziła wolniej, że zgrzewarka stanęła na godzinę, że mycie trwało trzy i pół godziny zamiast dwóch – zostaje na hali. Trafia najwyżej do zeszytu zmianowego, którego i tak nikt nie czyta. Do arkusza kalkulacyjnego te informacje nie trafiają nigdy. A to ten arkusz zawierający rozważania teoretyczne, nigdy nie skonfrontowane z prawdą, teorię sprzed sześciu miesięcy, jest podstawą obliczenia kosztu produkcji na kolejny rok.
Konsekwencja jest arytmetyczna, nie emocjonalna. Kalkulacja nie kłamie w dniu, w którym powstaje – kłamie w każdym następnym. Mleko drożeje o kilkanaście groszy na litrze, nowy format kubka wymusza dłuższe przezbrojenie, sezonowa jakość surowca podnosi odrzut. Każde z tych zdarzeń jest w zakładzie udokumentowane: jest faktura, raport zmianowy, protokół. Żadne nie ma drogi powrotnej do liczby, na podstawie której ustalono cenę. Ktoś zgubił element formy, którą przezbrajają i wszystko się wydłużyło, ktoś inny miał słabszy dzień. Organizacja się nie uczy. Organizacja opiera się na wierze. Nazwijmy rzecz po imieniu: problemem nie jest to, że zakład nie umie liczyć. Problemem jest to, że nie ma dokumentu, który zamyka pętlę. Nie ma informacji zwrotnej jest wiara w teoretyczne wartości.
2. Anatomia kalkulacji: sześć składników i jedna godzina
Zanim policzymy odchylenie, trzeba mieć od czego. Techniczny koszt wytworzenia (TKW) składa się z sześciu pozycji, a ich lista nie jest dowolna – wynika z definicji kosztu wytworzenia w art. 28 ust. 3 ustawy o rachunkowości, mówiącej o kosztach bezpośrednich oraz „uzasadnionej części kosztów pośrednich produkcji”. Koszty zarządu i sprzedaży do TKW nie wchodzą i wchodzić nie mogą.
Sześć składników, liczonych zawsze „na jedną sztukę dobrą”
- nie na wyprodukowaną:
- Materiały bezpośrednie – koszty zmienne: mleko surowe, mleko w proszku, kultury bakterii, cukier, preparat owocowy.
- Robocizna bezpośrednia – znowu koszty zmienne: brygada obsługująca linię w godzinach zajętości linii.
- Koszt maszyn: amortyzacja, energia, media, przeglądy
- liczone stawką godzinową linii.
- Przygotowanie produkcji: w mleczarni przede wszystkim „CIP i zmiana asortymentu”.
- Inne koszty bezpośrednie: opakowanie jednostkowe i zbiorcze, etykieta, folia.
- Uzasadniona część kosztów pośrednich produkcji – koszty stałe: utrzymanie ruchu, laboratorium, nadzór wydziałowy, chłodnia. Kluczowa decyzja metodyczna dotyczy trzeciego i szóstego składnika: czym rozliczyć koszty, których nie da się przypisać wprost do kubka? W zakładzie o wyraźnym wąskim gardle, jakim jest niewątpliwie wydajność linii produkcyjnej, jedyna słuszna odpowiedź brzmi: godziną pracy linii. Na tej linii stawka godzinowa rozbita musi być na trzy części: maszynową, robocizny i pośrednią – pozwala później przypisać każde odchylenie do konkretnej godziny i konkretnej przyczyny. Padło słowo odchylenie, a przecież miało nie być zbierania odchyleń. Co stało się na hali pozostaje na hali. Pokazuję jak powinno to wyglądać i dlaczego informacja zwrotna jest tak ważna.
Dla linii rozlewniczej jogurtów przyjmuję stawkę pełną 620 zł/h: maszyna 300 zł/h, robocizna 190 zł/h, koszty pośrednie wydziału 130 zł/h. To wartości modelowe rzędu wielkości. Matematycznie: 300 + 190 + 130 = 620 zł/h. Te 620 zł/h nie obejmuje samego jogurtu, opakowań i strat materiałowych. To pełna stawka pracy linii, a nie pełny koszt produktu.
Czas pracy linii to pozycja marginalna, walczmy o cenę mleka, czyli jak źle policzyć kalkulację wyjściową na jogurt naturalny 400 g
Receptura i parametry planowane: 0,39 l mleka surowego po 2,10 zł/l, 12 g odtłuszczonego mleka w proszku po 14,50 zł/kg, kultury bakterii 0,0120 zł na kubek, opakowanie (kubek, wieczko, etykieta) 0,1350 zł, wydajność linii 12 000 kubków/h, planowane CIP1 i przezbrojenie 2,0 h na partię, straty normatywne 2,0%, wielkość partii 24 000 kubków.
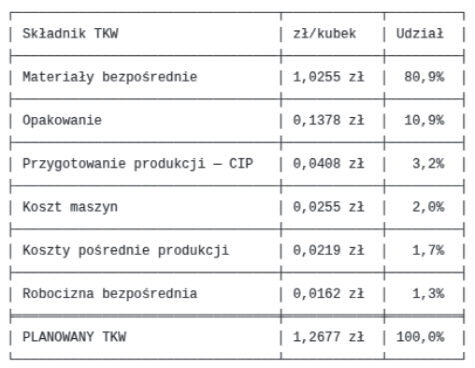
Przy cenie zbytu 1,58 zł daje to marżę 0,3123 zł na kubku i narzut 24,6%. Cała partia powinna przynieść 7495 zł.
Struktura tej tabeli prowadzi do fałszywego wniosku. Cztery pozycje związane z czasem pracy linii – maszyny, robocizna, CIP i koszty pośrednie – sumują się do 0,1044 zł,
1 W mleczarni obejmuje zwykle przepłukanie linii, mycie środkami chemicznymi, dezynfekcję i końcowe płukanie. W Twoim przykładzie CIP i przezbrojenie trwają łącznie 2 godziny na partię. W tym czasie linia nie produkuje, ale nadal powstają koszty maszyn, pracowników i wydziału. Dlatego czas CIP należy doliczyć do kosztu partii.
czyli 8,2% kosztu kubka; surowiec i opakowanie to ponad 91%. Naturalny wniosek brzmi: czas pracy linii to pozycja marginalna, walczmy o cenę mleka. Dalej pokażę, dlaczego to najdroższy błąd, jaki można popełnić czytając kalkulację absorpcyjną2.
3. Osiem powodów, dla których partia kosztuje więcej
Odchylenie kosztu rzeczywistego od planowanego nie jest jedną liczbą i nie wolno go tak pokazywać. Jest sumą skutków wielu niezależnych zdarzeń, konkretnie ośmiu nośników odchyleń, z których każde ma innego właściciela w organizacji, inny dokument źródłowy i inną ścieżkę naprawy. Oto pełna lista nośników, w kolejności, w jakiej muszą być rozliczane.
Cena materiału. Surowiec podrożał po sporządzeniu kalkulacji. W mleczarni to pozycja rusza się co miesiąc i jest odchyleniem czysto cenowym, na które produkcja nie ma wpływu. Dokument źródłowy: faktura zakupu.
Straty i odrzut. Więcej sztuk niezdatnych, niż zakładała norma: niedowaga, nieszczelny zgrzew, odrzut z detektora metali, kubki uszkodzone mechanicznie, produkt zatrzymany przez laboratorium. Odchylenie ilościowe zużycia. Dokument: raport zmianowy i protokół kontroli.
Wydajność linii. Linia chodziła wolniej, niż przewiduje karta technologiczna. Odchylenie wydajnościowe. Dokument: raport zmianowy.
Przestój. Godziny, w których linia była zajęta, ale nic z niej nie schodziło – awaria, brak opakowań, oczekiwanie na surowiec. Ten nośnik kosztów musi mieć obowiązkowe pole przyczyny. Przestój bez przyczyny da się zaksięgować, ale nie da się z nim nic zrobić.
Przezbrojenie i CIP. Mycie, dezynfekcja, zmiana smaku lub formatu. To koszt, który nie wytwarza ani jednego kubka, a w mleczarni jest nieunikniony i wysoki. Klasyczny nośnik poziomu partii: nie zależy od liczby sztuk, tylko od liczby uruchomień.
Oprzyrządowanie i awarie. Serwis i przyspieszone zużycie głowic, noży, matryc zgrzewających. Nośnikiem jest liczba cykli, nie czas.
Opakowanie. Zmiana ceny kubka, wieczka lub kartonu albo zwiększone zużycie przy rozruchu.
Wolumen. Wyszło mniej sztuk dobrych, niż planowano, więc koszty niezależne od wielkości partii – przede wszystkim CIP – rozkładają się na mniejszą liczbę kubków. To odchylenie powstaje nawet wtedy, gdy nikt niczego nie zrobił źle. Jest najczęściej pomijane i najczęściej mylone z nieefektywnością.
Osiem nośników, osiem różnych rozmów naprawczych. Sprowadzenie ich do jednej pozycji „przekroczenie kosztów o 15%” niszczy całą informację, którą niosą.
2 Kalkulacja absorpcyjna to inaczej rachunek kosztów pełnych produkcji. Produkt „wchłania” wszystkie koszty produkcyjne: Materiały i opakowania. Robociznę bezpośrednią. Koszty maszyn. Zmienne i stałe koszty pośrednie wydziału. Przykład: Mleczarnia ponosi 50 000 zł stałych kosztów wydziału i produkuje 100 000 kubków jogurtu. Każdy kubek absorbuje 0,50 zł tych kosztów. Czyli kalkulacja absorpcyjna pokazuje pełny koszt wytworzenia produktu, a nie tylko koszty zmienne. Kosztów sprzedaży i ogólnego zarządu zwykle nie włącza się do kosztu wytworzenia.
4. Rachunek: partia jogurtu naturalnego, wtorkowa zmiana
Weźmy partię z realiów dalekich od katastrofy – żadnej awarii kluczowej, żadnego skażenia, żadnego wstrzymania przez laboratorium. Zwyczajna wtorkowa zmiana z kilkoma drobiazgami:
- mleko surowe zdrożało z 2,10 do 2,28 zł/l, przyszła faktura
z poprzedniego tygodnia,
- straty wzrosły z 2,0% do 4,6%, powód: niedowaga po roz-
ruchu i seria nieszczelnych zgrzewów,
- linia zrobiła 10 400 kubków/h zamiast 12 000,
- 1,2 h przestoju, powód: zgrzewarka, wymiana matrycy,
- CIP i przezbrojenie trwało 3,5 h zamiast planowanych 2,0 h,
- wyszło 22 100 kubków dobrych zamiast 24 000.
Czyli wszystko się posypało – dalej sądzisz, że dobrze że co stało się na hali, pozostaje na hali?
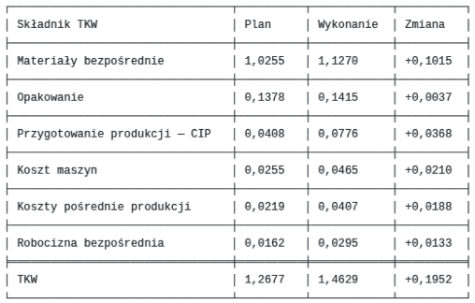
Koszt kubka wzrósł o 15,4%. Przy niezmienionej cenie 1,58 zł marża spadła z 0,3123 do 0,1171 zł. Partia przyniosła 2588 zł zamiast 7495 zł – zniknęło 4907 zł, czyli 65% spodziewanego zysku. Produkt nadal jest rentowny i to czyni ten przypadek groźniejszym od jawnej straty: nic nie zapala się na czerwono, sprawozdanie miesięczne się zgadza, a zakład systematycznie oddaje dwie trzecie marży, nie wiedząc gdzie.
Teraz najważniejsze – rozbicie tych 0,1952 zł na przyczyny:
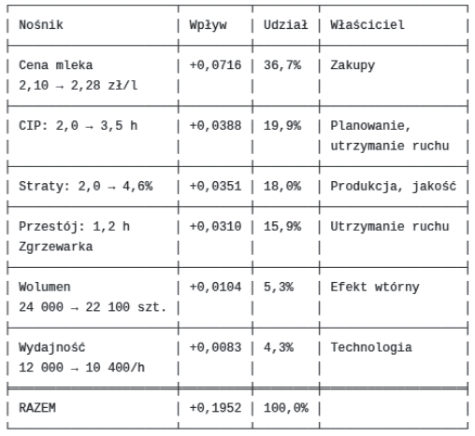
Ta tabela jest całym sensem przedsięwzięcia. Nie mówi „koszty wzrosły o 15%”. Mówi:
- jedna trzecia odchyleń to cena mleka, na którą nie mamy
wpływu w tym kwartale, ale mamy prawo przenieść ją na cennik;
- jedna piąta odchyleń to mycie o półtorej godziny za długie
- temat na spotkanie planowania;
- jedna piąta to straty na zgrzewie – temat dla utrzymania
ruchu i jakości. Trzy rozmowy, trzy działy, trzy terminy. Chyba jest o czym rozmawiać?
Dla handlowca wynika z tego jedna liczba: przy utrzymaniu narzutu 24,6% cena odtwarzająca rentowność wynosi 1,8228 zł. To nie postulat do wysłania do sieci, lecz punkt odniesienia w negocjacji i miara tego, ile trzeba odzyskać po stronie procesu, jeśli ceny podnieść się nie da.
5. Dlaczego „pozostałe” nie może być pozycją w tabeli
Warto zatrzymać się nad metodą, bo tu przebiega granica między raportem, któremu produkcja ufa, a takim, który odrzuca.
Kuszące jest policzyć wpływ każdego czynnika osobno: ile kosztowałby kubek, gdyby zmieniła się tylko cena mleka, potem tylko straty, i tak dalej. Problem w tym, że te efekty się na siebie nakładają: wyższe straty oznaczają więcej przerobionych sztuk, a więc więcej godzin pracy linii, przez które mnoży się też wyższa cena mleka. Suma wpływów liczonych osobno nie zgadza się z odchyleniem łącznym, a różnica ląduje w pozycji „pozostałe” albo zostaje po cichu doklejona do największej kategorii. Ludzie są tylko ludźmi, mamy wbudowany ewolucyjny mechanizm oszczędzania własnej energii. Jak nie musimy, to nie robimy. Jeżeli w raporcie kosztowym istnieje pozycja „pozostałe”, produkcja przestaje ufać całej tabeli
- i ma rację, bo nie da się powiedzieć, kto za „pozostałe” odpowiada. Ewolucja ewolucją, ale jak źle policzymy to nie będzie pieniędzy, będzie strata i na końcu wylecimy z rynku. Trzeba porządnie policzyć koszty.
Rozwiązaniem jest metoda kolejnych podstawień, znana z analizy ekonomicznej. Startujemy od wektora w pełni planowanego i zmieniamy dokładnie jeden nośnik naraz, w ustalonej kolejności, zapisując przyrost kosztu po każdym kroku. Po przejściu wszystkich ośmiu nośników wektor jest w pełni zrealizowany, więc suma przyrostów równa się odchyleniu łącznemu z definicji – bez wartości domykającej. W tabeli z poprzedniego rozdziału suma sześciu pozycji daje 0,1952 zł i tyle samo wynosi różnica między 1,4629 a 1,2677. Dokładnie
- do czwartego miejsca po przecinku.
W tej metodzie kolejność uwzględniania czynników ma znaczenie. Nie zmienia całkowitego odchylenia, ale wpływa na to, któremu czynnikowi przypiszemy wspólną część kosztu. Dlatego kolejność należy ustalić raz, zapisać w zasadach rachunku kosztów i stosować tak samo w każdym okresie. Tutaj najpierw uwzględniamy czynniki zewnętrzne, a później wewnętrzne. Dzięki temu od razu widać, za które koszty produkcja nie odpowiada. Każde odchylenia ma przecież własny powód.
6. Godzina pracy linii kosztuje 620 zł, a jest warta 3748 zł, czyli największa pomyłka w tej historyjce
Wracamy do tabeli z rozdziału drugiego i do wniosku, który się z niej nasuwa.
Przestój 1,2 h i nadmiarowe 1,5 h mycia obciążyły partię kwotą 1543 zł – tyle wynosi suma odchyleń „przestój” i „CIP” pomnożona przez liczbę kubków. Na tle wartości partii to drobiazg. Kalkulacja absorpcyjna mówi dyrektorowi: 2,7 godziny postoju kosztowało nas półtora tysiąca złotych. To jest prawda księgowa i nieprawda ekonomiczna.
W ciągu tych 2,7 godziny linia pracująca z wydajnością nominalną wyprodukowałaby 32 400 kubków, z których każdy miał przynieść 0,3123 zł marży. Utracona marża: 10 119 zł
- sześć i pół raza więcej, niż mówi rachunek kosztów. Różnica bierze się stąd, że partia wchłania jedynie 620 zł za każdą godzinę zajętości linii, podczas gdy godzina pracy linii generuje 12 000 planowanych sztuk jogurtów × 0,3123 zł = 3748 zł marży. Stosunek marży do kosztu godziny wynosi 6,0.
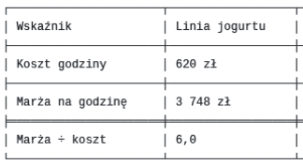
Wniosek idzie pod prąd intuicji: w przetwórstwie spożywczym wąskim gardłem jest czas, a nie koszt.
Struktura kosztu – 81% surowca – sugeruje, że walka toczy się o cenę mleka. Struktura marży mówi coś przeciwnego. Zakład, który skróci mycie o pół godziny na partię, zarabia więcej niż zakład, który wynegocjuje dwa grosze na litrze
- a to pierwsze leży wyłącznie w jego rękach.
Wynika stąd reguła decyzyjna przy układaniu planu: rentowności asortymentów nie wolno porównywać narzutem procentowym, tylko marżą na godzinę pracy linii.
Produkt o niższym narzucie, ale szybszy w nalewie i wymagający krótszego mycia, bywa wart więcej niż pozycja z najwyższą marżą procentową w cenniku. Ranking wykonany dwoma sposobami daje inną kolejność – zwykle najbardziej zaskakujący slajd na spotkaniu zarządem zakładu.
Zastrzeżenie metodyczne: marża liczona powyżej jest marżą od kosztu pełnego, nie zmiennego, więc formalnie nie jest marżą pokrycia. Kierunku wniosku to nie zmienia, ale trzeba nazywać rzeczy precyzyjnie.
7. Jaki to typ kalkulacji – i dlaczego mleczarnia potrzebuje hybrydy?
Pytanie, które pada zawsze, gdy rozmowa schodzi z hali do działu kontrolingu: z jakim typem kalkulacji mamy do czynienia?
Opisany tutaj model to kalkulacja doliczeniowa zleceniowa w rachunku kosztów pełnych, z kosztami pośrednimi rozliczanymi stawką maszynogodziny ustaloną odrębnie dla każdego gniazda kosztowego. Obiektem kalkulacji jest partia, a nie okres. Nadbudową jest rachunek kosztów standardowych z analizą odchyleń. Elementy pozostałych metod występują pomocniczo: kalkulacja podziałowa prosta pojawia się wewnątrz partii (koszt mycia dzielony przez liczbę kubków), fazowej i współczynnikowej nie ma, bo model powstał dla procesu jednofazowego3.
I tu dochodzimy do jedynej poważnej luki, którą trzeba postawić otwarcie: zakład mleczarski nie zmieści się w czystej kalkulacji zleceniowej, bo ma dwie różne w naturze fazy.
Faza pierwsza – przyjęcie i standaryzacja mleka, pasteryzacja, zaszczepienie, fermentacja w tanku – jest produkcją masową i ciągłą; nie ma tu partii w sensie zleceniowym, jest wsad i czas. Właściwa metoda to kalkulacja fazowa (procesowa), a jej wynikiem jest koszt litra zaczynu. Rozdzielenie asortymentu – z jednego tanku idzie jogurt 400 g, 150 g, naturalny i owocowy – wymaga kalkulacji podziałowej współczynnikowej, gdzie współczynnikiem jest objętość produktu lub ilość mleka na opakowanie.
Faza druga – nalew, zgrzewanie, pakowanie – to produkcja seryjna z przezbrojeniami, czyli środowisko kalkulacji doliczeniowej zleceniowej opisanej w tym artykule. Mleczarnia potrzebuje więc kalkulacji mieszanej – fazowo-zleceniowej. Rachunek odchyleń i obieg dokumentów przenoszą się jeden do jednego; dołożyć trzeba fazę tankową oraz dwie rzeczy, których przemysł tworzyw nie zna: datę przydatności i zwolnienie partii przez laboratorium. Ta druga jest istotna kosztowo – partia zablokowana na dobę zajmuje chłodnię i skraca sobie okres handlowy.
Kiedy warto sięgnąć po rachunek kosztów działań?
Naturalne pytanie brzmi: czy nie wdrożyć od razu ABC? W przedstawionej kalkulacji koszty pośrednie produkcji to 1,7% TKW, a przy pełnej alokacji kosztów wydziału nadal poniżej 10%. Rachunek kosztów działań zwraca się dopiero wtedy, gdy koszty pośrednie przekraczają rząd 30-40% i gdy pojedynczy klucz podziałowy realnie przekłamuje decyzje. Przy strukturze zdominowanej przez surowiec ABC jest kosztem bez zwrotu.
Z jednym wyjątkiem, ważnym w zakładzie o rozdrobnionym asortymencie: CIP jest podręcznikowym działaniem w rozumieniu ABC, a jego nośnikiem nie jest godzina produkcji, tylko liczba przezbrojeń. Zakład robiący sześć krótkich serii smaków dziennie ponosi wielokrotnie wyższy koszt mycia niż zakład robiący dwie długie – przy rozliczaniu wyłącznie godzinami ta różnica jest niewidoczna i cicho subsydiuje asortymenty niszowe kosztem wolumenowych. W opisywanym modelu przygotowanie produkcji jest już wydzielonym składnikiem z własnym nośnikiem, więc ten najważniejszy krok w stronę ABC został wykonany bez kosztów pełnego wdrożenia.
8. Obieg dokumentów: co musi wrócić z hali?
Pętla kosztowa nie jest funkcją w oprogramowaniu. Jest trasą dokumentu. Poniżej minimalny zestaw, bez którego rachunek z rozdziału czwartego jest niewykonalny – niezależnie od tego, czy zakład prowadzi go w ERP, w dedykowanej aplikacji, czy w arkuszu.
3 Jadnofazowy znaczy ma tylko jedną fazę – nalewanie jogurtów
W dół – od zamówienia do hali
„Zamówienie klienta” tworzy zlecenie produkcyjne i zapotrzebowanie surowcowe; zlecenie produkcyjne wskazuje wyrób, wielkość partii, linię oraz obowiązującą wersję receptury i karty technologicznej – kluczowe jest słowo „wersja”, nie nazwa dokumentu; zapotrzebowanie i przyjęcie surowca informują, czego zabraknie, zanim zabraknie; plan tygodniowy trafia na halę jako wydruk dla mistrza zmiany.
W górę – z hali do pieniędzy. To część, której zwykle brakuje
„Raport zmianowy” – dokument, na którym stoi cały rachunek. Operator wpisuje wyłącznie to, co i tak wie: sztuki dobre i odrzucone, rzeczywistą wydajność, godziny mycia i przezbrojenia, godziny i przyczynę przestoju oraz uwagę słowną. Jedno zatwierdzenie powinno aktualizować pięć miejsc naraz: koszt rzeczywisty partii, termin w planie, licznik przebiegu linii, uwagę w karcie technologicznej i rozchód w magazynie.
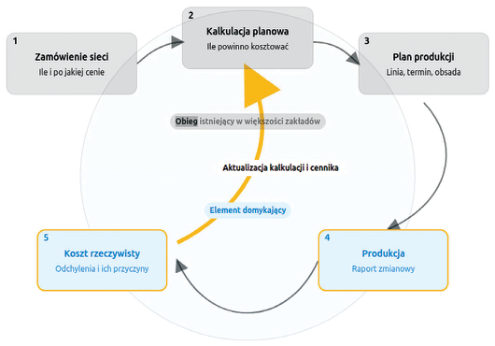
Rys. 1. Pętla kosztowa – obieg informacji w zakładzie.
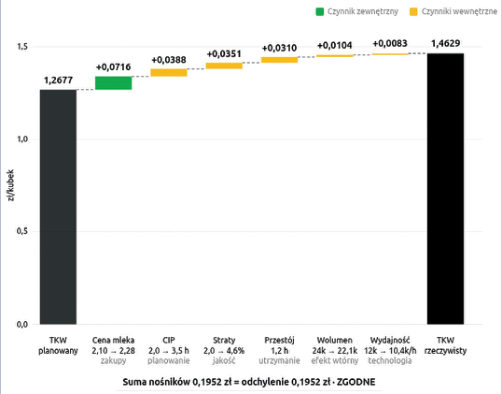
Rys. 2. Rozkład odchylenia – od kosztu planowanego do rzeczywistego.
„Zgłoszenie awarii i protokół serwisu” zmieniają status urządzenia i oznaczają plan jako zagrożony, a po naprawie zwalniają blokadę.
- „Protokół korekty” poprawia ilości, zachowując ślad, kto
i kiedy korygował.
- „Rozliczenie kosztu rzeczywistego” zamyka pętlę: oznacza
dotychczasową kalkulację jako nieaktualną i podaje cenę odtwarzającą założoną rentowność.
- „Faktura zakupu” aktualizuje cenę surowca we wszystkich
kalkulacjach, które go używają – bez czekania na czyjąś pamięć.
- „Karta zwolnienia partii” z laboratorium domyka identyfi-
kowalność. Dwie uwagi z praktyki, ważniejsze niż wybór narzędzia. „Raport zmianowy” musi być krótki – jeżeli zajmuje operatorowi więcej niż trzy minuty, dane będą przepisywane z pamięci, a rachunek zbuduje się na fikcji; lepszy raport o sześciu polach wypełniany rzetelnie niż o dwudziestu wypełniany byle jak. I przestój bez obowiązkowego pola przyczyny jest informacją bezużyteczną – to jedyne pole, przy którym warto upierać się przy walidacji blokującej zapis.
Całość mieści się w jednym zdaniu, które warto powiesić w dziale kontrolingu: plan → hala → prawda → cena → nowy plan.
9. Czego pętla kosztowa nie załatwia?
Rzetelność wymaga wskazania granic.
- Nie zastąpi rachunku kosztów w księgach. To narzędzie zarządcze, operujące na partii i na godzinie pracy linii; uzgodnienie z ewidencją księgową jest osobnym zadaniem.
- Nie policzy kosztu, którego nikt nie zmierzył. Jeżeli zakład nie rejestruje godzin mycia oddzielnie od godzin produkcji, żaden model nie wydzieli kosztu CIP. Wdrożenie zaczyna się od pomiaru, nie od arkusza. Co jest mierzalne jest zarządzane.
- Nie zastąpi rozmowy. Tabela z rozdziału czwartego wskazuje, gdzie szukać – nie mówi, co zrobić. Czy półtorej godziny nadmiarowego mycia wynika ze złej sekwencji zleceń, z niesprawnego zaworu, czy z ostrożności brygady, rozstrzyga się na hali. Co zdarzy się na hali ma być dołączone do doświadczenia i mądrości zakładu.
- Nie działa bez zaufania. Jeśli operator uzna, że raport służy do rozliczania go z błędów, jakość danych spadnie w dwa tygodnie. Jeden sfałszowany pomiar zniszczy całą kalkulacje, zwłaszcza przy małych marżach.
- I najważniejsze: cena rzeczywista nie jest postulatem cenowym. Liczba 1,8228 zł jest informacją, nie decyzją. Decyzja może brzmieć: podnosimy cenę, poprawiamy proces albo świadomie utrzymujemy asortyment poniżej rentowności, bo trzyma kontrakt na inne pozycje. Wszystkie trzy są uprawnione. Nieuprawniona jest tylko czwarta – nie wiedzieć. Chodzi o to, że wyliczenie 1,8228 zł nie oznacza automatycznie: „trzeba sprzedawać po 1,8228 zł”. Ta liczba pokazuje tylko sytuację ekonomiczną produktu. Na jej podstawie firma podejmuje decyzję:
podnosi cenę sprzedaży, obniża koszty lub poprawia produkcję, świadomie sprzedaje ten produkt ze stratą, ponieważ dzięki niemu zarabia na innych produktach w kontrakcie. Najgorsza sytuacja występuje wtedy, gdy firma sprzedaje poniżej kosztu i nawet o tym nie wie. Uwaga: jeżeli 1,8228 zł oznacza koszt, lepiej napisać „rzeczywisty koszt jednostkowy”, a nie „cena rzeczywista”.
10. Od czego zacząć?
Lista kontrolna, uszeregowana według stosunku efektu do nakładu.
Wydzielić godziny mycia i przezbrojenia z godzin produkcji w rejestracji czasu pracy linii. Bez tego nie ma czwartego składnika TKW. Koszt: zmiana w raporcie zmianowym.
Wprowadzić obowiązkowe pole przyczyny przy każdym przestoju. Zamknięta lista pięciu-ośmiu przyczyn plus pole tekstowe.
Rozbić stawkę godzinową linii na trzy części – maszynową, robociznową i pośrednią. Jednorazowa praca kontrolingu, która pozwala przypisać każde odchylenie do właściciela.
Policzyć marżę na godzinę pracy linii dla całego asortymentu i porównać ranking z rankingiem według narzutu. To jedno zestawienie zwykle zwraca koszt całego przedsięwzięcia.
Ustalić i zapisać kolejność nośników w rozkładzie odchyleń – raz, na stałe.
Wprowadzić dokument rozliczenia kosztu rzeczywistego z jednym skutkiem obowiązkowym: oznaczeniem kalkulacji jako nieaktualnej.
Podpiąć fakturę zakupu pod kalkulację, żeby zmiana ceny mleka aktualizowała wszystkie wyroby, które go używają.
Na końcu – fazowa kalkulacja tanku i rozliczenie współczynnikowe. Najtrudniejszy element, nie warto od niego zaczynać. To połączenie dwóch sposobów liczenia kosztu. Fazowa kalkulacja tanku oznacza, że koszty zbiera się dla konkretnej partii jogurtu znajdującej się w tanku, etap po etapie: przygotowanie mleka, pasteryzacja, fermentacja, chłodzenie, rozlew.
Następnie koszt zawartości tanku rozdziela się między wyprodukowane wyroby. Jeżeli z jednego tanku powstają różne kubki, stosuje się współczynniki.
Przykład:
Kubek 150 g otrzymuje współczynnik 1. Kubek 300 g – współczynnik 2. Większy kubek przejmuje więc dwa razy większą część kosztu jogurtu z tanku.
Opakowania i dodatkowe operacje dolicza się osobno. Czyli: najpierw liczymy koszt partii w tanku, a później rozdzielamy go między produkty. „Kalkulacja tanku” to określenie praktyczne używane przy produkcji jogurtów, a nie oficjalna nazwa metody księgowej.
Punkty 1-4 da się wykonać w arkuszu w kilka tygodni i to one dają większość efektu. Punkty 5-8 są argumentem za narzędziem dedykowanym.
Specjalnie dla lepszego zilustrowania tego artykułu przygotowałem aplikację pokazującą krok po kroku, jak liczyć koszty produkcji jogurtów – od kosztu partii w tanku po TKW poszczególnych produktów. Aplikacja jest demonstracyjną wersją systemu kalkulacji kosztów w mleczarni. W aplikacji znajduje się dokładnie ten przykład. Każdy przedsiębiorca może sam prześledzić obliczenia i zobaczyć, skąd bierze się końcowy koszt produktu.
Aplikacja jest dostępna pod adresem: https:// milk.sigmaquality.pl
Zakończenie
Wróćmy do liczb, od których zaczęliśmy. Kubek miał kosztować 1,2677 zł, kosztował 1,4629 zł. Partia miała przynieść 7495 zł, przyniosła 2588 zł. Żadnej awarii, żadnego skażenia, żadnego wstrzymania przez laboratorium – zwyczajna wtorkowa zmiana z drobiazgami, które zdarzają się co tydzień. Ile może być takich wtorków, a co zdarzyło się w poniedziałek. To co zdarzyło się na hali, pozostaje na hali?
I pytanie na najbliższe spotkanie kierownictwa: czy potrafimy dzisiaj, dla dowolnej partii z zeszłego miesiąca, pokazać te dwie liczby obok siebie i rozbić różnicę na przyczyny? Jeżeli odpowiedź brzmi „nie”, każda kalkulacja w zakładzie jest dokumentem historycznym, a nie narzędziem zarządczym. Nasze zarządzanie produkcją oparte jest na wierze nie na faktach.
Zamknięcie pętli nie wymaga rewolucji informatycznej. Wymaga jednego dokumentu, który wraca z hali do kontrolingu, i jednej decyzji: że liczba z tego dokumentu ma prawo unieważnić arkusz.
Uwaga. Rachunek w artykule jest modelem opartym na działającym silniku kosztowym, którego poprawność arytmetyczna jest weryfikowana automatycznie – suma rozkładu odchyleń zgadza się z odchyleniem łącznym do czwartego miejsca po przecinku. Parametry linii nalewu są wartościami modelowymi rzędu wielkości spotykanego w średnich mleczarniach; liczby porównawcze pochodzą z kalkulacji dla wyrobu wtryskiwanego. Czytelnik podstawiający własne stawki otrzyma inne kwoty, ale te same wnioski kierunkowe. Wszystko można prześledzić w demonstracyjnej aplikacji https://milk.sigmaquality.pl.
Wojciech Moszczyński
Wojciech Moszczyński – absolwent Katedry Ekonometrii i Statystyki Uniwersytetu Mikołaja Kopernika w Toruniu; specjalista z zakresu ekonometrii, finansów, data science oraz rachunkowości zarządczej. Specjalizuje się w optymalizacji procesów produkcyjnych i logistycznych. Prowadzi badania w obszarze rozwoju i zastosowania sztucznej inteligencji. Od lat zaangażowany w popularyzację machine learning oraz data science w środowiskach biznesowych.
Pierwotnie opublikowano na sigmaquality.pl.