Techniczny koszt wytworzenia w restauracji
| VADEMECUM: FINANSE
W 00
Wojciech Moszczyński
Techniczny koszt
wytworzenia w restauracji
Cery w lokalach gastronomicznych niezależnie od segmentu rynku i lokalizacji dyktowane są przez rynek. Restauratorzy mają więc ograniczony wpływ na cemy sprzedaży, W znacznie większym stopniu mogą oni kształtować poziom marży. Aby możliwe było zarządzanie kosztami icb wielkości, muszą być stale monitorowane.
Jeżeli restaurator chce prowadzić aktywną promocję i skutecznie konkurować na rynku, musi posiadać wiarygodne informacje o jednostkowych kosztach wytworzenia. W przectwnym wybadku może łatwo wybrać błędną strategię i dużo stracić.
Najczęściej menadżerowie restauracji dysponują ogólną informacją o poziomie zużycia surowców, kosztach energii, płaci dzierżawy lokalu. Niestety te informacje nie wystarczą do skutecznego zarządzania marżami na sprzedaży konkretnych produktów. Niezbędne jest określenie jednostkowego kosztu wytworzenia każdego produktu. Koszt ten określa się według definicji Technicznego Kosztu Wytworzenia będącego sumą kosztów bezpośrednich związanych z przyrządzeniem potrawy i częścią kosztów pośrednich związanych z utrzymaniem restauracji.
Restauracje prowadzące gospodarkę magazynową przy wykorzystaniu zintegrowanego systemu
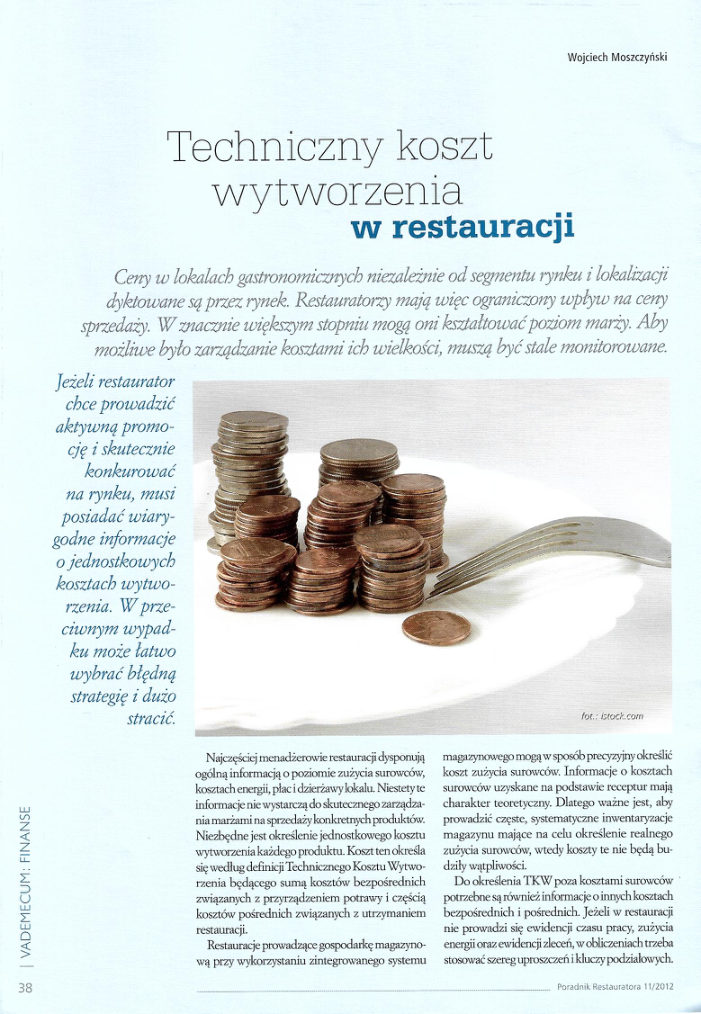
fot.: Istock.com
magazynowego mogą w sposób precyzyjny określić koszt zużycia surowców. Informacje o kosztach surowców uzyskane na podstawie receptur mają charakter teoretyczny. Dlatego ważne jest, aby prowadzić częste, systematyczne inwentaryzacje magazynu mające na celu określenie realnego zużycia surowców, wtedy koszty te nie będą budziły wątpliwości.
Do określenia TKW poza kosztami surowców ' potrzebne są również informacje o innych kosztach bezpośrednich i pośrednich. Jeżeli w restauracji nie prowadzi się ewidencji czasu pracy, zużycia energii oraz ewidencji zleceń, w obliczeniach trzeba stosować szereg uproszczeń i kluczy podziałowych.
W przypadku kosztów ogólnozakładowych zastosowanie kluczy podziałowych jest już nieuchronne. Z powodu "tych uproszczeń proces wyliczania Technicznego Kosztu Wytworzenia może być obarczony błędami.
Posłużmy się przykładem. Restaurator postanowił zbadać marżę na sprzedaży jednej ze swoich popularnych potraw. Ponieważ w restauracji prowadzona jest gospodarka magazynowa, dostępna jest informacja o koszcie zużycia surowców na wytworzenie tej konkretnej potrawy. Na podstawie informacji o czasie przyrządzenia dania restaurator może oszacować jednostkowy koszt pracy i zużytego gazu. Problemy pojawiły się przy analizie udziału kosztów ogólnych. Okazało się, że niezbędne jest wprowadzenie kluczy podziałowych. Klucz podziałowy wywodzi się z założenia, że podział kosztów odbywa się w oparciu o zachowania jakiejś wybranej znanej wielkości ilościowej lub wartościowej. Taką wielkością może być na przykład ilość klientów odwiedzających restaurację. Jeżeli trzeba podzielić miesięczny koszty sprzątania trzech sal restauracji w obliczeniach można oprzeć się na informacji, żew ciągu miesiąca w pierwszej sali gościło 4000 gości, w drugiej 1500 gości, aw trzeciej 2500 gości. Na podstawie tej informacji można podzielić koszt sprzątania proporcjonalnie do ilości gości: pierwsza sala 50% kosztów, druga 19%, trzecia 31%. Podobnie koszty sprzątania można rozbić według udziału w wielkości sprzedaży lub metrażu poszczególnych sal.
W naszym przykładzie podział kosztów ogólnych w oparciu o klucz udziału przychodów ze sprzedaży analizowanej potrawy w przychodach ogółem wskazał na wysoką rentowność produktu. Przyjęcie do kalkulacji klucza opartego na czasie wykorzystania środków produkcji wskazywało na całkowity brak rentowności. Każdy z przyjętych kluczy wydawał się słuszny, jednak dawał zupełnie inny wynik.
W naszym przykładzie wysokość TKW opartego wyłącznie na kosztach bezpośrednich nie budziła wątpliwości, wprowadzenie do kalkulacji kosztów ogólnych spowodowało, że wyniki obliczeń stawały się mało wiarygodne. Według definicji Techniczny Koszt Wytworzenia nie może być oparty wyłącznie na kosztach bezpośrednich. Jeżeli w większości sprzedaży bar czy restauracja oparta jest na kilku produktach, możliwe jest precyzyjne obliczenie pełnego TKW bez arbitralnego dzielenia kosztów pośrednich. Przy wąskiej sprzedaży asortymentu skuteczny staje się również wskaźnik BIP (Break Event Point), który wskaże ile należy sprzedać produktów, aby pokryć koszty stałe i zmienne prowadzenia restauracji. Kalkulacja prosta i wskaźnik BIP sprawdzają się doskonale w sieciach kawiarni klasy drive-thru lub sieciach segmentu fast food. Jeżeli restaurator ma działać w segmencie Premium, chce prowadzić zróżnicowaną sprzedaż w wielu obszarach, prowadzić aktywną promocjęi skutecznie konkurować na rynku, musi posiadać wiarygodne informacje o jednostkowych kosztach wytworzenia. W przeciwnym wypadku może łatwo wybrać błędną strategię i dużo stracić. Skuteczne monitorowanie kosztów TKW w restauracji jest możliwe pod warunkiem właściwego ustawienia systemu zbierania informacji o kosztach jednostkowych. Podstawą jest prowadzenie gospodarki magazynowej oraz rachunkowości zarządczej, która od zwykłej rachunkowości fiskalnej różni się tym, że obok kosztów w układzie rodzajowym zawiera również podział kosztów według miejsc ich powstawania i rodzajów działalności. Taki podział kosztów umożliwia przeprowadzanie złożonych kalkulacji jednostkowych. Coważne dla obliczania TKW rachunkowość zarządcza daje większą możliwość przyporządkowania kosztów ogólnozakładowych do poszczególnych obszarów, rodzajów działalności, procesów. Dzięki temu można wyeliminować lub uwiarygodnić wiele kluczy podziałowych. W tradycyjnej rachunkowości występuje jeden wspólny koszt ogólnozakładowy, który ewentualnie może być
Mazowiecka Izba Rzemiosła i Przedsiębiorczości zaprasza do współpracy
INNOWACYJNE FIRMY WYKORZYSTUJĄCE NAJNOWSZE ROZWIĄZANIA W BRANŻY GASTRONOMICZNEJ I SPOŻYWCZEJ
Współpraca polegałaby na przyjęciu uczestników projektu „Czas na nas - prakłyki dla nauczycieli i instruktorów praktycznej nauki zawodu” nauczycieli/ek i insiruktorów/ek praktycznej nauki zawodu na 10 dniowe praktyki w zawodach: piekarz, cukiemik, kucharz.
Korzyści: Zapewniamy:
- promocja branży I firmy (m.in. na stronie www.mirip.org.pl) -zakup materiałów potrzebnych do przeprowadzenia pra -wynagrodzenie dla opiekuna praktyk (artykuły spożywcze)
- nawiązanie współpracy w zakresie pozyskiwania uczniów -ubranie ochronne, zakwaterowanie i wyżywienie
na praktyki, a po ukończeniu szkoły pracowników dla uczestników projektu: > 5
- realny wpływ na edukację przyszłej kadry pracowniczej - pokrywamy koszty badań lekarskich i ubezpieczeń NNW więcej informacji: Prowadzisz piekamię, cukiemię, hotel, pensjonat, restaurację ? Mazowiecka Izba Rzemiosła i Przedsiębiorczości ui. Smocza 27, 01-048 Warszawa Weź udział w projekcie tel. (22) 838 32 17 (wew. 149,15) Eco aa KABIAŁ LUDZKI [Pyzc" mk
VADEMECUM: FINANSE
podzielony na miejsca powstawania kosztów (np. sala pierwsza, sala druga, kuchnia). W rachunkowości zarządczej obok MPK (Miejsc Powstawania Kosztów) pojawiają się rodzaje działalności (np. sprzedaż śniadań, catering, imprezy firmowe). To rozwiązanie znacznie poprawia jakość obliczeń produkcji jednostkowych.
Rachunkowość zarządcza może zastąpić rachunkowość fiskalną w obowiązkach sprawozdawczych, jednocześnie może służyć do prowadzenia kontrolingu obszarów, rodzajów działalności oraz jednostkowych kosztów produkcji. Rachunkowość zarządczą można prowadzić w jednej z dwóch form: w układzie kosztów zmiennych lub w układzie kosztów pełnych.
Rachunkowość kosztów zmiennych
Rachunkowość zarządcza prowadzona w tym układzie pozwala przeprowadzać tzw. kalkulację podziałową opartą na podziale kosztów na stałe i zmienne. Dzięki temu możliwe jest obliczenie poziomu efektywności sprzedaży wspomnianym wcześniej wskaźnikiem BIP.
Przez swoją prostotę i odniesienie do wattości sprzedaży rachunek kosztów zmiennych szczególnie dobrze sprawdza się w produkcji i sprzedaży detalicznej branży gastronomicznej. Doskonale opisuje koszty w warunkach niepełnego wykorzystania zdolności produkcyjnych. Znacznie lepiej od innych metod obrazuje zmiany kosztów w krótkim czasie (np. W powszechnie stosowanych w kawiarniach analizach dziennej sprzedaży rok do roku).
Istotną wadą kalkulacji podziałowej jest jej niskie dopasowanie do standardu tradycyjnych raportów fiskalnych. W tym wypadku trudniejsze jest raportowanie fiskalne. Prawdopodobnie z tego powodu ten rodzaj rachunkowości zarządczej jest rzadko stosowany.
Rachunek kosztów zmiennych koncentruje się na porównywaniu kosztu jednostkowego z przychodem jednostkowym dlatego doskonale nadaje się do analiz rentowności sprzedaży operacyjnej. Dobrze sprawdza się też przy kontroli obszarów działalności restauracji, ponieważ daje możliwość kontroli kosztów zmiennych, na które pracownicy mają bezpośredni wpływ.
Rachunkowość kosztów pełnych
W Polsce najczęściej spotyka się rachunkowość zarządczą prowadzoną metodą kosztów pełnych. Jest ona szeroko znana analitykom kredytowym i ekspertom finansowym. Metodę tę stosuje się w dużych jednostkach produkcyjnych lub sieciach sprzedaży stosujących wycenę produktów według cen ewidencyjnych. W rachunku kosztów pełnych występuje większa potrzeba używania kluczy podziałowych, które mogą nieco zniekształcić wyniki kalkulacji. Stosowana tu kalkulacja doliczeniowa znacznie gorzej opisuje krótkie okresy, koncentrując się na długich okresach.
Oba opisane wyżej modele rachunku kosztów posiadają swoje odrębne metody kalkulacji Technicznego Kosztu Wytworzenia. Wiedza o nich jest przydatna przy szacowaniu kosztów złożonych procesów produkcyjnych.
Z racji wysokiego udziału czynnika ludzkiego oraz natuty wytwarzania TKW w restauracji nigdy nie będzie szacowane tak precyzyjnie, jak ma to miejsce w przemysłowych procesach produkcyjnych. W tym wypadku najważniejsza jest nie metoda, lecz prawidłowość kosztów biorących udział w szacunkach.
Czy warto?
TKW jest niezwykle skutecznym narzędziem do uzyskania przewagi konkurencyjnej. Dokładne i wiarygodne informacje o kosztach produkcji czy koszcie własnym sprzedaży decydują o skuteczności kampanii promocyjnej, pomagają wytyczyć strategię i wyeliminować deficytowe obszary aktywności.
Zanim restaurator zdecyduje się na szacowanie Technicznego Kosztu Wytworzenia powinien odpowiedzieć sobie na pytanie: czy jest w stanie prowadzić systematyczne analizy i utrzymywać system gospodarki magazynowej, ewidencji czasu pracy oraz rachunkowość zarządczą na wysokim poziomie. Właśnie od jakości procesu zbierania danych oraz ich przyporządkowywania zależy precyzja szacowania Technicznego Kosztu Wytworzenia.
Duże znaczenie dla wiarygodności szacunków 'TKW ma odpowiednia szczegółowość planu kont księgowych. Większa szczegółowość agregacji kosztów podwyższa precyzję szacowania TKW, jednocześnie drobiazgowa rejestracja zdarzeń zwiększa pracochłonność procesu zbierania i księgowania kosztów. Ważne, aby przy zbieraniu danych unikać w miarę możliwości wszelkich uproszczeń i kluczy podziałowych. Najlepszą drogą do precyzyjnego pomiaru kosztów energii, wody, gazu jest montaż podliczników.
Należy pamiętać, że okazjonalne szacowanie 'TKW jest pracochłonne i często obarczone błędami. Aby TKW było precyzyjnym narzędziem kontroli, powinien być obliczany systematycznie w sposób automatyczny, a każde zaobserwowane odchylenie kosztów powinno być drobiazgowo wyjaśniane. Podobnie jak w przypadku innych narzędzi kontroli takich jak okresowe inwentaryzacje oraz dzienne raporty kasowe. M
Pierwotnie opublikowano na sigmaquality.pl.